AngloGold Ashanti-র Q3 ফলাফল: উৎপাদন ৯% কম, তবু সোনার উচ্চ দামে মুনাফা ১৮% বেড়ে $787 মিলিয়ন
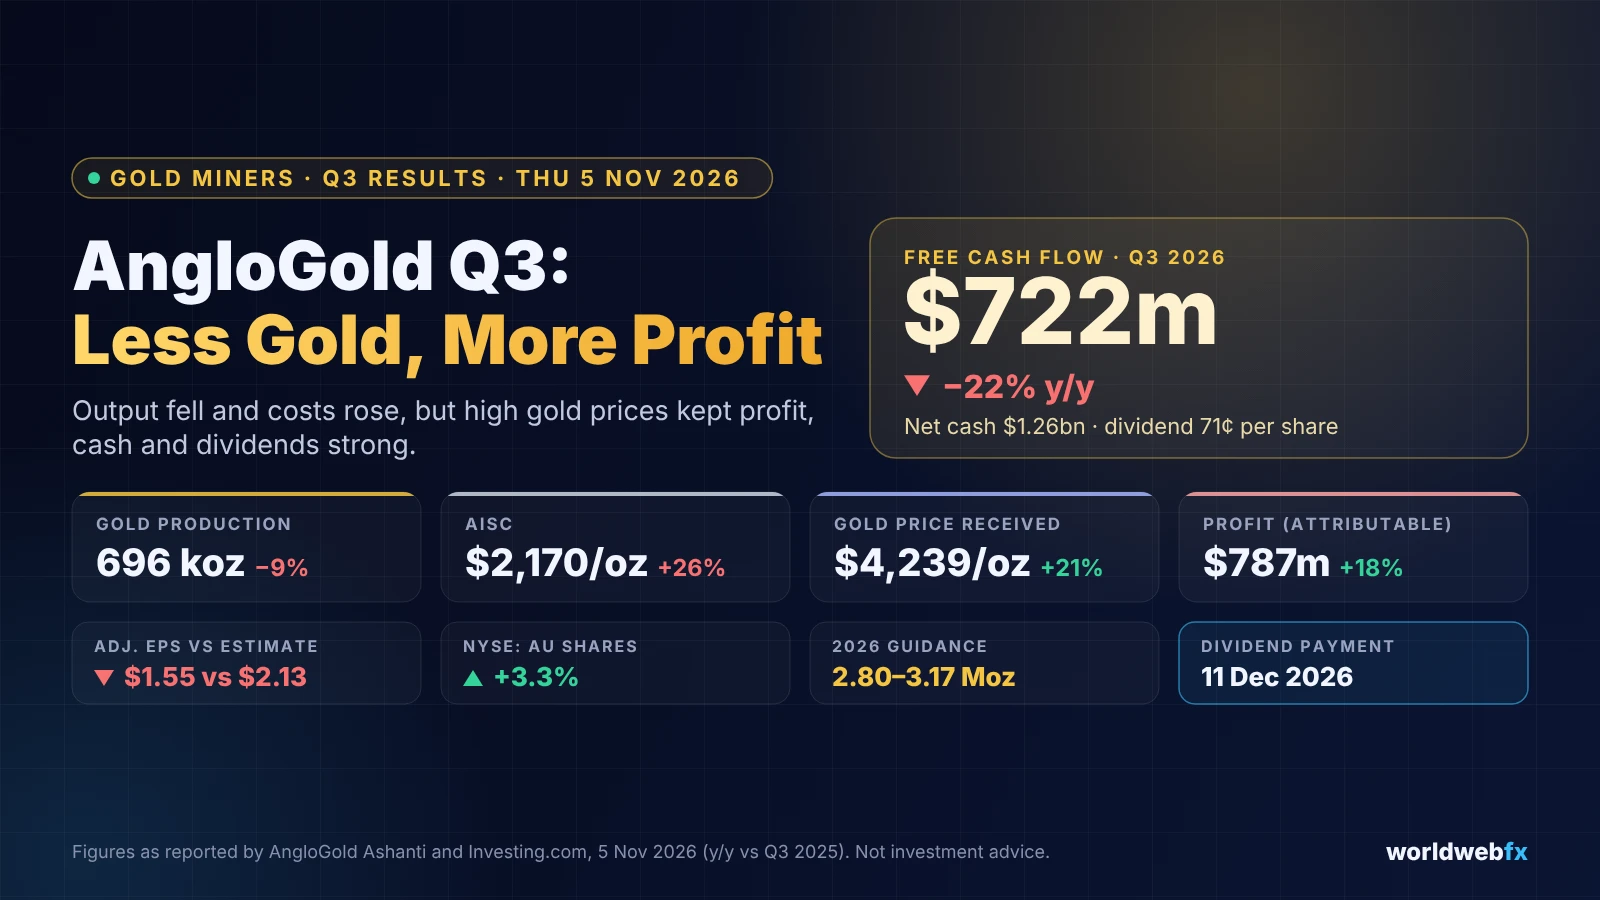
AngloGold Ashanti-র Q3 2026-এ উৎপাদন ৯% কমে 696,000 oz, AISC $2,170, তবু মুনাফা ১৮% বেড়ে $787m ও ৭১ সেন্ট Dividend। EPS প্রত্যাশার কম, শেয়ার +৩.৩%।
প্রকাশ: 5 নভেম্বর, 2026
সংবাদ সংক্ষেপ
বিশ্বের অন্যতম বড় সোনা উৎপাদক কোম্পানি AngloGold Ashanti (NYSE: AU, JSE: ANG) বৃহস্পতিবার (৫ নভেম্বর ২০২৬) তাদের তৃতীয় প্রান্তিকের (Q3 2026) ফলাফল প্রকাশ করেছে। এই প্রান্তিকে কোম্পানির সোনা উৎপাদন প্রায় ৯% কমে 696,000 আউন্স হয়েছে এবং খরচও বেড়েছে। তবু সোনার উচ্চ দামের কারণে শেয়ারহোল্ডারদের প্রাপ্য মুনাফা ১৮% বেড়ে $787 মিলিয়ন হয়েছে।
Investing.com-এর তথ্য অনুযায়ী, Adjusted EPS $1.55, যা বিশ্লেষকদের প্রত্যাশা $2.13-এর চেয়ে কম। তারপরও ফলাফল প্রকাশের পর NYSE-তে শেয়ারের দাম ৩.৩% বেড়েছে। শক্তিশালী Cash Flow, Net Cash ও Dividend-কে বাজার ইতিবাচকভাবে দেখেছে।
নোট: সব আর্থিক সংখ্যা কোম্পানির অফিসিয়াল ফলাফল থেকে নেওয়া, আর শেয়ারের দাম ও প্রত্যাশার তথ্য Investing.com থেকে। শেয়ারের দাম খবর প্রকাশের সময়ের, Live নয়।
Q3 2026 ফলাফল এক নজরে
| বিষয় | Q3 2026 | Q3 2025 | পরিবর্তন |
|---|---|---|---|
| মোট সোনা উৎপাদন | 696,000 oz | 768,000 oz | প্রায় −9% |
| গড় বিক্রয়মূল্য (প্রতি আউন্স) | $4,239 | $3,490 | প্রায় +21% |
| All-in Sustaining Cost (AISC) | $2,170 | $1,720 | প্রায় +26% |
| Total Cash Cost | $1,534 | $1,225 | প্রায় +25% |
| Gold Income (আয়) | $2,559 মিলিয়ন | $2,373 মিলিয়ন | প্রায় +8% |
| EBITDA | $1,568 মিলিয়ন | $1,400 মিলিয়ন | +12% |
| শেয়ারহোল্ডারদের প্রাপ্য মুনাফা | $787 মিলিয়ন | $669 মিলিয়ন | প্রায় +18% |
| Free Cash Flow | $722 মিলিয়ন | $920 মিলিয়ন | প্রায় −22% |
| Net Cash (৩০ সেপ্টেম্বর) | $1,256 মিলিয়ন | $231 মিলিয়ন | বড় উন্নতি |
শতাংশের হিসাব কোম্পানির দেওয়া সংখ্যা থেকে আমাদের নিজের করা (আনুমানিক)।
কম উৎপাদন, তবু বেশি মুনাফা: কীভাবে?
সোনার উচ্চ দামই মূল কারণ
কোম্পানি প্রতি আউন্স সোনা গড়ে $4,239-এ বিক্রি করেছে, যা আগের বছরের একই সময়ের চেয়ে প্রায় $750 বেশি। আমাদের হিসাবে বিক্রয়মূল্য থেকে AISC বাদ দিলে প্রতি আউন্সে প্রায় $2,069 মার্জিন থাকে, যেখানে গত বছর ছিল প্রায় $1,770। অর্থাৎ খরচ বাড়লেও দাম তার চেয়ে বেশি বেড়েছে।
খরচ কেন বেড়েছে?
কোম্পানির মতে, বছরওয়ারি Cash Cost বৃদ্ধির প্রায় ৬১% ($189/oz) এসেছে বাজার-নির্ভর বাইরের কারণ থেকে। সোনার দাম বাড়লে সরকারকে দেওয়া Royalty নিজে থেকেই বাড়ে, আর জ্বালানির খরচও বেড়েছে। বাকি অংশের পেছনে সম্ভবত কম উৎপাদনের কারণে প্রতি আউন্সে স্থির খরচ বেশি পড়ার ভূমিকা আছে (এটি আমাদের ব্যাখ্যা)।
Free Cash Flow কেন কম?
Q3-তে মোট Capex $563 মিলিয়ন হয়েছে, পরিকল্পনা অনুযায়ী Managed Operations-এ প্রায় ৪৫% বেশি। কোম্পানির ভাষ্যে এই খরচের কারণ খনির বর্জ্য পাথর সরানো (Waste Stripping), যন্ত্রপাতি উন্নয়ন এবং Nevada-র নতুন প্রকল্প। আমাদের ধারণা, এই বাড়তি বিনিয়োগই Free Cash Flow আগের বছরের চেয়ে কম হওয়ার একটি বড় কারণ।
কোন খনিতে কী হয়েছে?
| খনি | উৎপাদনে পরিবর্তন (বছরওয়ারি) | কারণ (কোম্পানির ভাষ্য) |
|---|---|---|
| Siguiri (গিনি) | +49% | উৎপাদন বৃদ্ধি |
| Sunrise Dam (অস্ট্রেলিয়া) | +6% | উৎপাদন বৃদ্ধি |
| Kibali (DRC, যৌথ মালিকানা) | +6% | উৎপাদন বৃদ্ধি |
| Geita (তানজানিয়া) | −4% | সামান্য কম |
| Tropicana (অস্ট্রেলিয়া) | −15% | পূর্বপরিকল্পিত |
| Sukari (মিশর) | −21% | আগস্টে ভূগর্ভে পাথর ধসে প্রাণহানির পর কাজ সাময়িক বন্ধ ছিল |
| Obuasi (ঘানা) | −26% | বছরের শুরুতে প্রাণহানির ঘটনার পর উৎপাদন বাড়ানোর কাজ আবার শুরু |
| Iduapriem (ঘানা) | −43% | পাশের খনি থেকে আসা বন্যার পানি সরানো |
কোম্পানি বলেছে, স্বল্পমেয়াদি এই সমস্যাগুলো এখন স্বাভাবিক হয়ে এসেছে এবং পুরো বছরের উৎপাদন লক্ষ্য ২.৮০ থেকে ৩.১৭ মিলিয়ন আউন্স বহাল রাখা হয়েছে। নয় মাসে উৎপাদন হয়েছে ২.১৬৪ মিলিয়ন আউন্স।
শেয়ারহোল্ডারদের জন্য Dividend
- Q3 Interim Dividend: প্রতি শেয়ারে ৭১ মার্কিন সেন্ট, মোট $361 মিলিয়ন।
- বছরের শুরু থেকে মোট Dividend: $1,310 মিলিয়ন (প্রতি শেয়ারে ২৫৯ সেন্ট)।
- NYSE-তে Ex-dividend ও Record Date: শুক্রবার, ২৭ নভেম্বর ২০২৬।
- পরিশোধের তারিখ: শুক্রবার, ১১ ডিসেম্বর ২০২৬।
সামনের পরিকল্পনা ও CEO-র বক্তব্য
CEO Alberto Calderon-এর মতে, এই প্রান্তিক দেখায় যে কোম্পানির Cash তৈরির সক্ষমতা একসাথে নতুন বিনিয়োগ ও শেয়ারহোল্ডারদের অর্থ ফেরত, দুটোই চালাতে পারে। তাঁর ভাষায়, কোম্পানির মনোযোগ "operational predictability, balance sheet resilience" এবং প্রতিশ্রুতি পূরণে।
কোম্পানির ঘোষিত বড় প্রকল্প:
- Brownfield Growth (Geita, Siguiri, Cuiabá): তিন বছরে আনুমানিক $750–900 মিলিয়ন বিনিয়োগ, দশকের শেষ নাগাদ বছরে অতিরিক্ত ৩ থেকে ৪.৫ লাখ আউন্স উৎপাদনের লক্ষ্য।
- Nevada (যুক্তরাষ্ট্র): Arthur Gold Project-এর Feasibility Study চলছে, আর ৩ নভেম্বর Board North Bullfrog প্রকল্পের নির্মাণ পর্যায়ের অর্থায়ন অনুমোদন করেছে, যা কেন্দ্রীয় ও রাজ্য সরকারের অনুমতির ওপর নির্ভরশীল।
CEO-র বক্তব্য সংক্ষেপে নিজের ভাষায় তুলে ধরা হয়েছে। পরিকল্পনাগুলো কোম্পানির প্রত্যাশা (Forward-looking), নিশ্চয়তা নয়।
বাজারে এর প্রভাব কোথায় পড়বে?
Gold Mining শেয়ারে সরাসরি প্রভাব
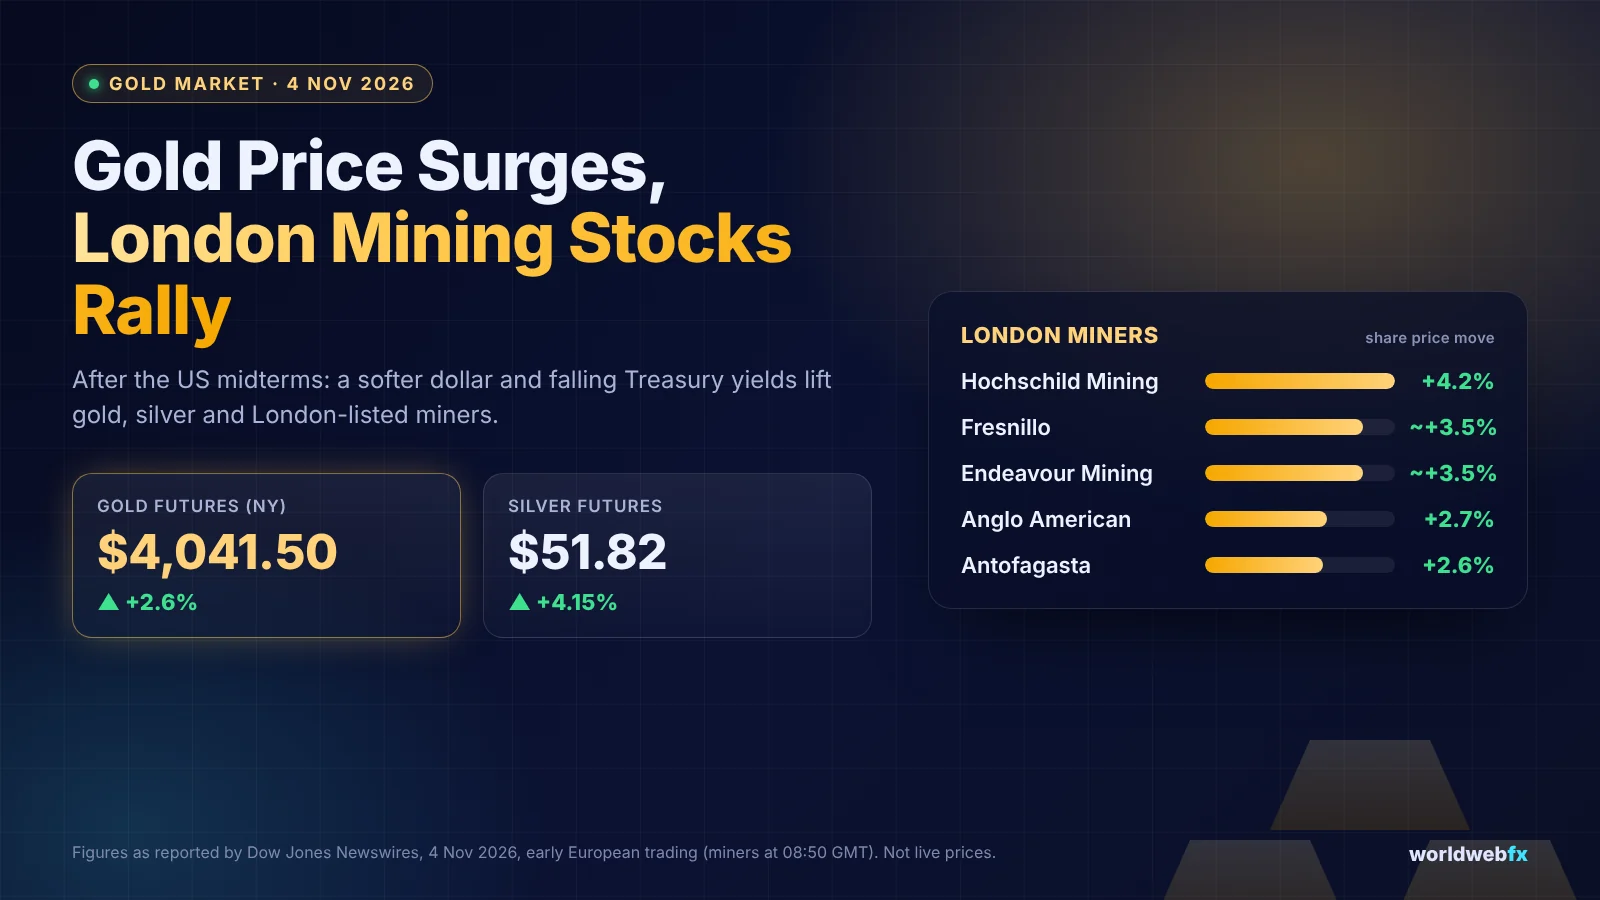
AngloGold-এর মতো বড় কোম্পানির ফলাফল পুরো Gold Mining খাতের মনোভাবকে প্রভাবিত করে। প্রত্যাশার চেয়ে কম EPS সত্ত্বেও শেয়ার বাড়া ইঙ্গিত দেয় যে বাজার এখন উৎপাদনের চেয়ে Cash Flow, Net Cash ও Dividend-কে বেশি গুরুত্ব দিচ্ছে। Newmont, Barrick, Gold Fields-এর মতো প্রতিযোগী এবং GDX-এর মতো Gold Miners ETF-এ এর প্রভাব দেখা যেতে পারে।
XAUUSD-এ প্রভাব সীমিত
সৎভাবে বলতে গেলে, একটি কোম্পানির ফলাফল আন্তর্জাতিক Gold-এর দামকে (XAUUSD) সরাসরি নাড়ায় না। Gold-এর দাম নির্ভর করে ডলার, Treasury Yield, Fed-এর নীতি ও ভূ-রাজনীতির ওপর। তবে বড় উৎপাদকের উৎপাদন কমা দীর্ঘমেয়াদে বাজারে সরবরাহের দিক থেকে সামান্য সহায়ক হতে পারে।
সোনার দাম ও খনি কোম্পানির সম্পর্ক
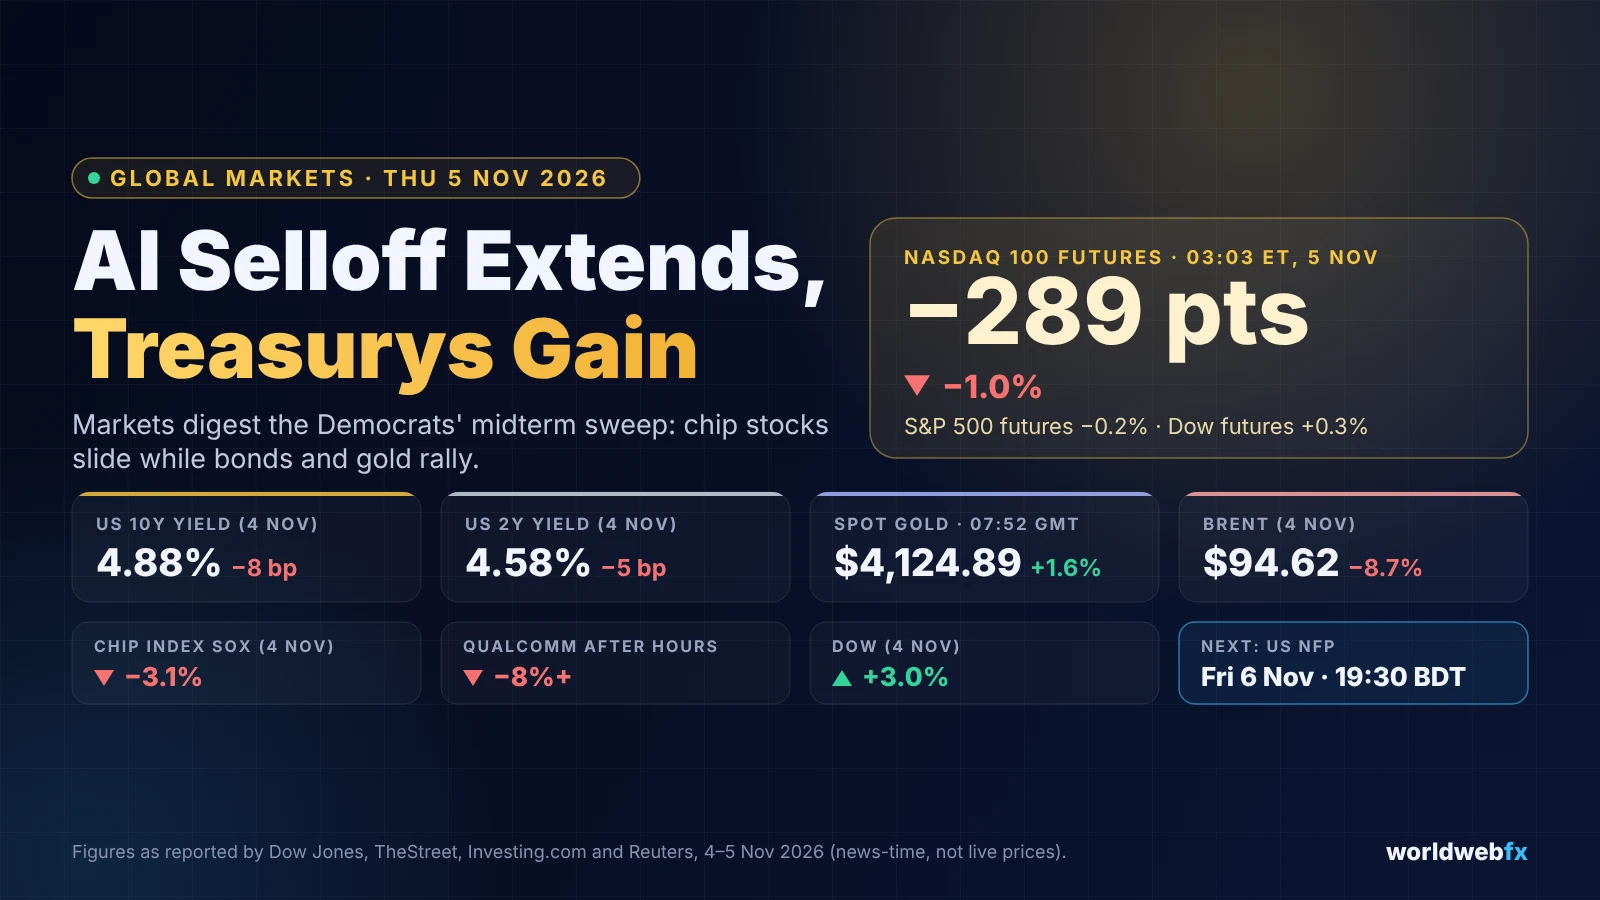
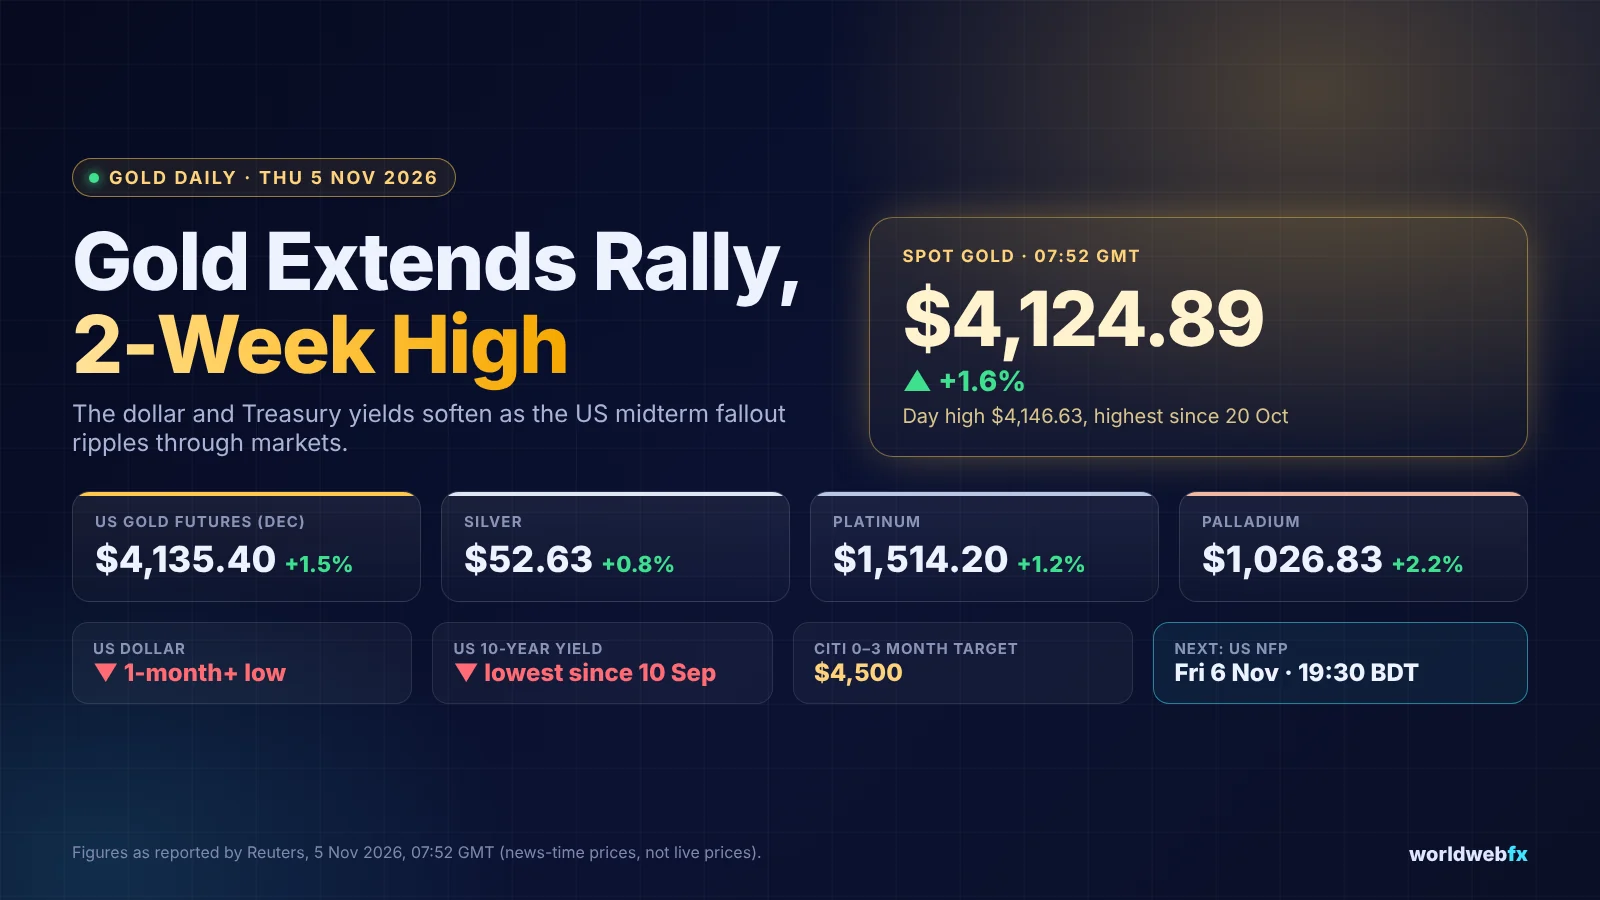
এই ফলাফল একটি গুরুত্বপূর্ণ শিক্ষা দেয়: খনি কোম্পানির শেয়ার সোনার দামের Leverage হিসেবে কাজ করে। সোনার দাম বাড়লে তাদের মুনাফা আরও দ্রুত বাড়ে, কিন্তু দাম কমলে বা খরচ বাড়লে মুনাফা দ্রুত কমতেও পারে। AISC প্রায় $2,170 হওয়ায় সোনার দাম এর অনেক ওপরে (৫ নভেম্বর Reuters-এর তথ্যে প্রায় $4,125) থাকা পর্যন্ত মার্জিন শক্তিশালী থাকবে।
খবরে উল্লেখিত গুরুত্বপূর্ণ সংখ্যা
| সংখ্যা | তাৎপর্য | উৎস |
|---|---|---|
| $4,239/oz | Q3-তে গড় বিক্রয়মূল্য | AngloGold Ashanti |
| $2,170/oz | Q3 AISC (উৎপাদন খরচ) | AngloGold Ashanti |
| 2.80–3.17 Moz | ২০২৬ সালের উৎপাদন লক্ষ্য (বহাল) | AngloGold Ashanti |
| $1.55 বনাম $2.13 | Adjusted EPS বনাম প্রত্যাশা | Investing.com |
| +3.3% | ফলাফলের পর NYSE-তে শেয়ার | Investing.com |
সতর্কতা: এগুলো খবরে উল্লেখিত সংখ্যা, WorldWebFX-এর কোনো ট্রেড সিগন্যাল বা শেয়ার কেনার পরামর্শ নয়।
WorldWebFX Market Assessment
| বিষয় | মূল্যায়ন |
|---|---|
| খবরের ধরন | বড় Gold উৎপাদকের ত্রৈমাসিক ফলাফল |
| ইতিবাচক দিক | মুনাফা +18%, শক্তিশালী Net Cash, বড় Dividend, উৎপাদন লক্ষ্য বহাল |
| দুর্বল দিক | উৎপাদন −9%, AISC +26%, EPS ও আয় প্রত্যাশার কম, Free Cash Flow কম |
| মূল প্রভাব | Gold Mining শেয়ার ও GDX, XAUUSD-এ সরাসরি প্রভাব নেই |
| পরবর্তী ঘটনা | Ex-dividend ২৭ নভেম্বর, Dividend পরিশোধ ১১ ডিসেম্বর, US NFP ৬ নভেম্বর (১৯:৩০ BDT) |
মোটের ওপর, AngloGold Ashanti-র Q3 ফলাফল দেখায় যে সোনার উচ্চ দাম বড় খনি কোম্পানিগুলোকে উৎপাদন সমস্যা ও খরচ বৃদ্ধির পরও শক্তিশালী মুনাফায় রাখছে। তবে এটাও মনে রাখা জরুরি যে এই মুনাফা অনেকটাই সোনার দামের ওপর নির্ভরশীল, এবং দাম কমলে বা খরচ আরও বাড়লে চিত্র দ্রুত বদলাতে পারে। তাই যেকোনো বিনিয়োগ সিদ্ধান্তের আগে নিজে বিস্তারিত যাচাই করুন।
তথ্যসূত্র
- AngloGold Ashanti: Q3 30 September 2026 Earnings Release and Dividend Declaration (via Investing News Network)
- Investing.com: AngloGold Ashanti shares rise despite Q3 earnings miss
- Asharq Al-Awsat (Reuters): Gold Rallies as Dollar, Treasury Yields Soften After US Midterm Results
- U.S. Bureau of Labor Statistics: Employment Situation release schedule